Pensioni in Italia: disuguaglianze, privilegi e alcune soluzioni concrete
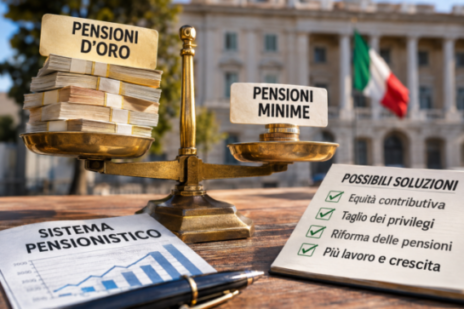
Pensioni, l’Italia delle grandi disuguaglianze: chi ha avuto tutto e chi rischia di non avere nulla
Oltre 372 miliardi di euro di spesa pensionistica, milioni di anziani con assegni modesti e giovani che rischiano di lavorare una vita senza raggiungere una pensione dignitosa. È arrivato il momento di rivedere il patto tra generazioni. Ma esistono soluzioni concrete.
Immaginate due cittadini italiani. Il primo ha lavorato quarant’anni, è andato in pensione con regole favorevoli e oggi percepisce un assegno che gli consente di vivere serenamente.
Il secondo ha trent’anni, lavora con contratti precari, versa contributi quando riesce e non sa nemmeno se un giorno potrà permettersi di smettere di lavorare.
Entrambi appartengono allo stesso Paese. Entrambi contribuiscono, o hanno contribuito, alla sua economia.
Eppure il loro futuro previdenziale potrebbe essere profondamente diverso.
È questa una delle più grandi contraddizioni dell’Italia contemporanea: abbiamo costruito un sistema pensionistico per proteggere le persone dalla povertà, ma rischiamo di lasciare proprio le nuove generazioni senza adeguate garanzie.
I numeri di un Paese diviso
Secondo l’ultimo Osservatorio INPS, nel 2025 la spesa complessiva per prestazioni pensionistiche ha raggiunto 372,45 miliardi di euro, distribuiti tra circa 16,4 milioni di beneficiari.
Ma dietro questa cifra si nasconde una realtà profondamente diseguale.
Oltre 4,5 milioni di pensionati percepiscono meno di 1.000 euro lordi mensili di reddito pensionistico. Rappresentano il 27,5% del totale e ricevono appena l’8,6% della spesa.
All’estremo opposto, circa 478 mila pensionati percepiscono almeno 5.000 euro mensili, concentrando il 10,7% delle risorse complessive.
Questo non significa che ogni pensione elevata sia ingiustificata. Molti lavoratori hanno avuto carriere lunghe, retribuzioni importanti e versato contributi consistenti.
Ma una domanda rimane legittima: quante pensioni riflettono realmente i contributi versati e quante incorporano vantaggi derivanti da regole che oggi non esistono più?
Il debito invisibile lasciato alle nuove generazioni
Per decenni il sistema retributivo ha consentito di calcolare la pensione principalmente sulla base delle retribuzioni, secondo regole che in alcuni casi risultavano particolarmente favorevoli.
Le successive riforme hanno progressivamente introdotto il sistema contributivo, legando maggiormente gli assegni ai contributi accumulati durante la vita lavorativa.
Il risultato è che persone appartenenti a generazioni diverse possono ricevere trattamenti molto differenti anche a fronte di percorsi lavorativi comparabili.
Nel frattempo il mondo del lavoro è cambiato.
I giovani entrano più tardi nel mercato, attraversano periodi di disoccupazione, alternano contratti temporanei e spesso percepiscono stipendi insufficienti per costruire una posizione previdenziale adeguata.
Per molti lavoratori autonomi e titolari di partita IVA il problema è ancora più evidente: redditi discontinui, contributi da sostenere e nessuna certezza sull’assegno futuro.
Non possiamo continuare a chiedere ai giovani di finanziare il sistema previdenziale senza offrire loro una prospettiva credibile di protezione.
Il problema non è soltanto quanto spendiamo, ma come spendiamo
Le previsioni della Ragioneria generale dello Stato indicano che il rapporto tra spesa pensionistica e prodotto interno lordo potrebbe raggiungere il 17,1% nel 2041.
È un segnale che non può essere ignorato.
L’invecchiamento della popolazione, la diminuzione delle nascite e il pensionamento delle generazioni più numerose aumenteranno la pressione sui lavoratori attivi.
Ma sarebbe un errore rispondere esclusivamente aumentando l’età pensionabile o riducendo gli assegni futuri.
Un sistema previdenziale non si salva soltanto facendo lavorare le persone più a lungo.
Si salva soprattutto creando più lavoro, aumentando i salari, combattendo l’evasione contributiva e distribuendo con maggiore equità le risorse disponibili.
Sei proposte per una riforma pensionistica più giusta
1. Verificare le pensioni elevate che non corrispondono ai contributi versati
Occorre avviare un’analisi attuariale trasparente sui trattamenti pensionistici più elevati, distinguendo quelli pienamente giustificati dai contributi da quelli che presentano squilibri significativi.
Eventuali contributi di solidarietà dovrebbero essere limitati, progressivi, temporanei e rispettosi dei principi costituzionali.
Non una guerra contro chi percepisce una buona pensione, ma un intervento mirato sulle disparità effettive.
2. Introdurre una pensione di garanzia per i giovani
Chi ha lavorato per decenni, anche con carriere discontinue e salari modesti, non dovrebbe ritrovarsi con una pensione insufficiente per vivere.
Una pensione di garanzia, finanziata in modo trasparente e collegata agli anni di contribuzione e alle condizioni economiche, potrebbe tutelare soprattutto giovani, precari e lavoratori autonomi.
3. Valorizzare i periodi dedicati alla famiglia e alla cura
Crescere figli, assistere familiari non autosufficienti e affrontare periodi di maternità non devono trasformarsi in una condanna previdenziale.
Servono contributi figurativi più efficaci e misure capaci di ridurre il divario pensionistico tra uomini e donne.
4. Separare chiaramente previdenza e assistenza
I cittadini devono sapere quanto lo Stato spende per pensioni maturate attraverso i contributi e quanto destina a prestazioni assistenziali.
Una contabilità trasparente permetterebbe di valutare meglio le politiche pubbliche, evitando di confondere spese di natura diversa.
5. Rendere trasparenti vitalizi e trattamenti speciali
È necessario pubblicare dati aggregati, comparabili e aggiornati sui trattamenti previdenziali speciali e sui vitalizi, con indicazione dei costi e dei criteri di calcolo.
La trasparenza non è una punizione. È il primo requisito della fiducia nelle istituzioni.
6. Finanziare il futuro delle pensioni attraverso lavoro e produttività
Senza occupazione stabile e retribuzioni adeguate, nessuna riforma previdenziale potrà essere sufficiente.
Ridurre il lavoro irregolare, favorire l’occupazione femminile e giovanile, sostenere le imprese produttive e aumentare la produttività significa anche rafforzare le entrate contributive.
La politica deve avere il coraggio di guardare oltre le prossime elezioni
Da decenni i governi intervengono sul sistema pensionistico con modifiche, deroghe, nuove soglie e requisiti differenti.
Ogni intervento viene presentato come una soluzione.
Ma raramente si affronta fino in fondo la questione fondamentale: quale sistema previdenziale vogliamo consegnare a chi oggi ha venti, trenta o quarant’anni?
Non è accettabile che la sostenibilità dei conti pubblici venga cercata prevalentemente attraverso sacrifici richiesti a chi deve ancora costruire il proprio futuro.
Allo stesso tempo, sarebbe ingiusto trasformare milioni di pensionati in colpevoli di aver rispettato le leggi vigenti durante la loro carriera.
Serve un nuovo patto tra generazioni, fondato su responsabilità, equità e sostenibilità.
La domanda che dovremmo porci tutti
Una società si misura anche dalla capacità di proteggere chi ha lavorato una vita.
Ma si misura soprattutto dalla capacità di non compromettere il futuro di chi quella vita lavorativa deve ancora affrontarla.
Non possiamo chiedere ai nostri figli di pagare per quarant’anni un sistema che potrebbe non garantire loro ciò che oggi garantisce ad altri.
E non possiamo continuare a considerare intoccabile ogni vantaggio del passato, mentre i diritti del futuro diventano progressivamente più incerti.
Il vero obiettivo non deve essere togliere dignità a chi è anziano per darla a chi è giovane.
Deve essere costruire un Paese nel quale nessuno sia costretto a scegliere tra la pensione dei propri genitori e il futuro dei propri figli.
Perché uno Stato che protegge il passato ma non garantisce il futuro non sta difendendo il proprio sistema sociale. Sta consumando la fiducia delle generazioni che dovranno mantenerlo in vita.
Articolo a cura di Raffaele Tafuro, imprenditore e operatore finanziario Presidente Nazionale ASSOPAM (Associazione Professionisti, Agenti e Mediatori Creditizi), già delegato nazionale della Fondazione Enasarco, nonchè Amministratore Unico Credismart A.A.F. srl mandataria Deutsche Bank Easy spa.
Esperto del settore del credito e della mediazione finanziaria. Docente nei percorsi di aggiornamento professionale OAM e IVASS, noto per il suo impegno nelle battaglie a favore della riforma del credito, nonchè per le sue analisi critiche sulle normative italiane ed europee di settore.
Rappresentante di interessi per Assopam presso la Camera dei Deputati e l’Unione Europea dove opera per la tutela e la difesa delle imprese e dei consumatori.
Ha pubblicato migliaia di articoli e collabora stabilmente con alcune delle principali testate giornalistiche indipendenti.
TGFLASH24.it – Testata giornalistica registrata al Tribunale di Milano n° 5860/2021 il 26 aprile © 2021. Tutti i diritti sono riservati.
Iscrizone ROC n.38196 (Autorità per le Garanzie nelle Comunicazioni).
Email: redazione@tgflash24.it
Editore Assopam – www.assopam.it