Il bilancio Frankenstein: quando i documenti aziendali non si parlano
Articolo di Marco Simontacchi – 27/10/2026
Budget, previsionali, situazioni contabili e business plan che raccontano aziende diverse sono il sintomo più visibile di una governance che non c’è. E chi li legge, banche e investitori per primi, se ne accorge.
Capita spesso, sedendosi al tavolo con un’impresa per un’operazione di finanza o per una due diligence, di ricevere un fascicolo di documenti che, presi uno per uno, sembrano in ordine.
Il bilancio è depositato, la situazione contabile infrannuale è aggiornata, il budget è impaginato con cura, il previsionale di tesoreria ha le sue colonne mensili e il business plan allegato alla richiesta di finanziamento mostra crescita e margini rassicuranti.
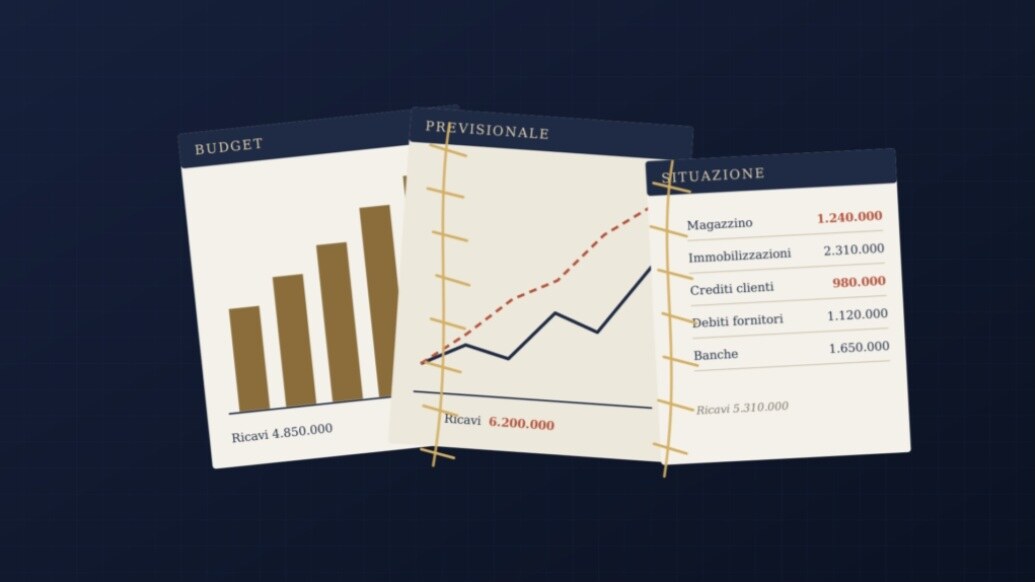
Il problema emerge quando si mettono i documenti uno accanto all’altro. Il fatturato del budget non coincide con quello del piano, il magazzino della situazione infrannuale non ha nulla a che vedere con quello necessario a far tornare il circolante del previsionale, i crediti verso clienti cambiano valore a seconda di chi ha preparato il file, le immobilizzazioni crescono in un documento e restano ferme nell’altro.
Ogni modello, da solo, regge. Messi insieme compongono un Frankenstein, con le cuciture in vista e organi che non appartengono allo stesso corpo.
Non è un problema di fogli di calcolo. È il sintomo di un’azienda in cui i numeri non nascono da un sistema informativo unico e governato, ma vengono prodotti di volta in volta per l’interlocutore del momento: la banca, il confidi, il bando, il socio, l’advisor.
Ogni documento risponde a una domanda diversa e viene costruito partendo dalla risposta desiderata anziché dai dati. Le voci più esposte sono sempre le stesse, quelle che richiedono una stima e sulle quali il controllo esterno è più debole. Il magazzino, valutato spesso a forfait e senza un inventario fisico che lo sostenga.
Le immobilizzazioni, dove investimenti annunciati e investimenti realizzati finiscono per confondersi. I crediti e i debiti, con scadenze, svalutazioni e anzianità che si adattano al messaggio da trasmettere.
Per non parlare di budget e previsionali, che troppo spesso sono esercizi di stile più che impegni di gestione. Il risultato è un’impresa che, se non si inventa i dati del tutto, li inventa almeno in parte, e quasi sempre senza rendersene pienamente conto.
Per leggere tutto l’articolo:
Il bilancio Frankenstein: quando i documenti aziendali non si parlano
Avete appena letto: https://www.simontacchi.net/adeguati-assetti/il-bilancio-frankenstein-quando-i-documenti-aziendali-non-si-parlano/
Potete leggere anche: https://www.simontacchi.net/ai/koniggratz-la-tecnologia-come-vantaggio-strategico-quando-linformazione-viaggia-piu-veloce-dellavversario/
TGFLASH24.it – Testata giornalistica registrata al Tribunale di Milano n° 5860/2021 il 26 aprile © 2021. Tutti i diritti sono riservati.
Iscrizone ROC n.38196 (Autorità per le Garanzie nelle Comunicazioni).
Email: redazione@tgflash24.it
Editore Assopam – www.assopam.it